Total de visualizações de página

sábado, 10 de novembro de 2012

Pujança e miséria dos ativos MNDL3 e MNDL4 ou Mundial


Divulgação do esmalte Impala da Mundial.
Uma bela foto


                                                                                        A empresa. A Mundial, fabricante de itens de cuidados pessoais, utensílios domésticos é uma empresa que permanece no mercado  por mais de um século. Ao longo de seus 115 anos, no início, foi fabricante de ferraduras para cavalos e artigos de cutelaria, até se consolidar na fabricação de produtos para cuidados pessoais, como os alicates que deixaram a marca conhecida. A empresa opera com três divisões voltadas para os mercados corporativo e de consumo: a linha Personal Care, que abrange alicates, tesouras, lixas e esmaltes, a linha Gourmet, de talheres, e a linha Fashion, voltada para a produção de aviamentos destinados às indústrias de confecção e calçados. Há ainda uma divisão menor, a Syllent, remanesceste da época em que a companhia fabricava motores elétricos e que consiste em produzir hidrobombas para utilização em banheiras e piscinas. A divisão Personal Care é a que mais colabora para o faturamento da empres. Um dos responsáveis pelo sucesso desta linha são os esmaltes da marca Impala, adquirida pela Mundial em 2008. A Argentina é o principal destino das exportações da Mundial, principalmente dos segmentos gourmet e personal care.

                                                                                       
 ...É algo assim, nós devemos mas temos muito para receber de nós mesmos...
                                                                                                   

                                                                         Na data de 19 de julho de 2011 a ação MNDL3 da Mundial fechou nos incríveis R$ 7,01 com alta de 14.92%. Nesta data se nós fizéssemos uma análise mais elementar do ativo como dividir o patrimônio pelo lucro líquido ou o famoso P/L nos encontraríamos um número bem superior a 100 ou em outras palavras qualquer dinheiro investido levaria mais de 100 anos para a recuperação do dinheiro, um absurdo. Empresas boas como a Petrobras e Vale muitas das vezes estão com o P/L abaixo de 10. Em razão desta análise simplória qualquer pessoa veria que se tratava de uma manipulação até grosseira levado a cabo por grandes investidores que compravam grandes quantias levando os incautos a entrarem no bolo e quando ele cresceu muito, certamente, estes investidores são os primeiros a saírem deixando os pequenos com os famosos micos nas mãos. Foi isto que aconteceu quando a coisa literalmente estourou três dias depois. O prejuízo para quem ficou a ver navios foi de mais de 86%, pois a ação foi parar nos R$ 0,69. Muitos entram nestes barcos furados imaginando que estão entrando em uma HGTX3, que alguns anos atrás era inexpressiva mas apresentou um sólido crescimento, o que ficou nítido na valorização vista por suas ações em 2009 +287,68% e 2010 +183,26%. O que o mercado dá, ele acaba tomando de volta, ao bater nos R$ 7,01, no outro dia, ou seja, em 20/7/2011 o ativo caiu 14,41% indo para R$ 6,00, no dia 21 caiu mais 34,75% e bateu o martelo em R$ 3,98 e para fechar com chave de ouro o precipício na data de 22 caiu os espetaculares 76,38% indo para R$ 0,98, o seu verdadeiro lugar ou na casa dos centavos. Foram três dias de choque de realidade.
                                                                                         
...Michael Lenn Ceitlin, Presidente da Mundial...


                                                                                          Polícia Federal e CVM na jogada. Nunca se esqueçam que esta suposta manipulação do ativo foi denunciada e a Polícia Federal esta na jogada, inclusive investigando o controlador da empresa. É um fato relevante que deve ser sempre sopesado na compra do ativo por aqueles que fazem swing trade. Só que este jogo é difícil de ser ganho pelos pequenos investidores, pelas sardinhas otimistas, algumas ganham,  nestas condições suspeitas. Nunca entre em jogo desigual, olhando o mercado pela Teoria dos Jogos. O agir corretíssimo, sempre, no superlativo absoluto sintético, é exigível.

...um novo projeto de comunicação com o mercado...


                                                                                     O relatório da polícia federal. A Polícia Federal acusa Ana Borges, Pedro Barin Calvet, Ferri, e Michael Lenn Ceitlin, este último presidente da Mundial, de formação de quadrilha, uso de informação privilegiada e manipulação de mercado. Ferri entra no ocorrido estrelando o papel de possuidor de 10 milhões de ações da empresa em 2010, por isso tinha ligações com o Presidente da Mundial. Este ato procedimental na apuração dos crimes esclarece que o plano de manipulação das ações da Mundial nasceu no término de 2010, quando Ceitlin e Ferri montaram um novo projeto de comunicação com o mercado.Tal plano segundo as investigações incluía a maquiagem dos fundamentos. A empresa endividada em 400 milhões de reais tinha em seus balanço créditos a receber no valor de 279 milhões da Hércules. Só que esta devedora, fabricante de talheres e utensílios de cozinha, é também  controlada por Ceitlin. É algo assim, nós devemos mas temos muito para receber de nós mesmos. Se for verdade este fato, a fraude é de exatos 279 milhões mais os rendimentos. Uma fraude milionária.  No informe financeiro constava que a Mundial estava recebendo cerca de 30 milhões de reais em um ano da Hércules relativos ao pagamento dos juros dessa dívida. No entanto, só um milhão de reais havia sido pago em um ano. Um milhão está distante anos-luz de 30 milhões. Como reforço na estratégia foi contratada a agência Compliance, de Ana Borges, para apresentar a Nova Mundial aos investidores. As melhoras da empresa foram divulgadas aos quatro ventos. Houve euforia e entusiasmo pelos desavisados. Houve reuniões, a primeira delas, intermediada por Clodoir Vieira, marido de Ana Borges, ocorrida na corretora Souza Barros no dia 6 de abril de 2011. Ali Ceitlin explanou como a Mundial aumentaria suas receitas, quitaria sua dívida para passar a fazer parte do Novo Mercado. Novo Mercado é o segmento mais transparente da bolsa. Continuando, segundo o relatório Ferri comprava e vendia a mesma quantidade de papéis da Mundial todos os dias, por meio de diferentes corretoras para aumentar sua liquidez diária. Não adianta termos um papel se ele não tem liquidez, se ela não é vendido com facilidade. O bom das ações é a liquidez diária, neste aspecto pode ser melhor que a poupança. No ano de 2011 a empresa soltou 123 comunicados ao mercado, em 2010 apenas 11. Pump and dump. Significa bombar e descartar, este método ou pump and dump pode ser considerado manipulação de mercado.  O dia em que as ações subiram 15%. No dia 18 de julho de 2011, a companhia anunciou que um fundo da gestora americana Yorkville Advisors investiria 50 milhões de dólares, no outro dia as ações subiram quase 15%. Ferri teria tido esta informação.

- Vamos colocar o plano em prática e aumentar a exposição


- Beijo, te cuida, e quero ver o milagre da multiplicação das ações.


(As mensagens trocadas por e-mail entre Rafael Ferri, fundador da Quantix, uma empresa de investimentos e a jornalista Ana Borges, sócia da agência de comunicação Compliance.)

                                                                                              Conversão do ativo MNDL4 no ativo MNDL3 em 29 de fevereiro de 2012. A empresa confirmou a conversão da totalidade de ações preferenciais da companhia em ações ordinárias, na proporção de 0,8 ação ordinária para cada uma ação preferencial.  De acordo com o comunicado, o dia 3 de março de 2012 será o último dia de negociações na Bovespa de ações preferenciais da companhia sob o código MNDL4, que será cancelado no final deste dia.


                                                                                               Primeiro trimestre de 2012. Mundial obteve prejuízo de R$ 4,9 milhões no primeiro trimestre deste ano, frente a uma perda de R$ 6,2 milhões no mesmo período do ano passado. Com a desaceleração do setor industrial, a empresa viu uma menor demanda por seus produtos, sobretudo por seus clientes do setor de confecções. A receita líquida recuou 21%, para R$ 75,1 milhões.

                                                                                             Segundo trimestre de 2012. Reportou prejuízo líquido de R$ 2,55 milhões no segundo trimestre deste ano, 73,7% menor do que o registrado no mesmo período do ano passado. A receita líquida da companhia somou R$ 99,89 milhões, 20,8% acima da registrada no segundo trimestre de 2011. Culpou a piora do mercado mundial e o efeito sentido na economia interna brasileira.


                                                                                       Bolha do Alicate e esclarecimento das investigações. O aumento das ações da Mundial sem fundamentos foi apelidado de Bolha do Alicate. Só depois da absolvição dos envolvidos neste caso é que poderíamos comprar este ativo. As acusações são sérias. Se verdadeiras a empresa deveria de ser banida da bolsa. Entrar, pura especulação ou loucura. Este crédito da empresa Hérculees é nebuloso. A CVM demora muito, é um absurdo. O certo era o ativo ficar suspenso. O agir correto, é exigido em benefício dos minoritários. A CVM deveria de ter uma força tarefa para dar uma resposta rápida a casos enigmáticos como este. Este é um caso clássico que a análise fundamentalista também é suspeita uma vez que o papel e a pedra digital aceitam qualquer coisa, inclusive crédito de si mesmo, através de uma engenharia financeira. Assim, nem análise fundamentalista é confiável. Se a análise técnica tem as suas limitações, a fundamentalista pode estar contaminada pelo vírus da fraude. No fundo temos é análise superficialista.  A coisa está tão ruim para o ativo MNDL3 que ele na data de 9 de Novembro de 2012 bateu o martelo em R$ 0,16.
                                                                                 Reagrupamento. Na data de 4 de maio de 2013 o ativo fechou nos míseros R$ 0,09. Com o reagrupamento na proporção de uma ação multiplicada por cem, conta que vale para a data de 6 de maio de 2013, o pregão inicia-se neste dia com o preço em R$ 10,80. É a mágica da matemática, é a prova que um ativo pode cair infinitamente. O valor zero não é o infinito como muitos pensam e por meio da matemática podemos criar números próximos de zero de maneira infinita em relação a qualquer ativo cotado na bolsa de valores. Temos observado que um mico quando reagrupado geralmente volta a cair, inclusive, provoca novo reagrupamento com o passar do tempo. Novo centaviamento é bem possível uma vez  que valor de algo  é sempre lucro, governança corporativa, ausência de dívidas e outros fatores, características ausentes no case. Ninguém deve ficar impressionado com qualquer número e dizer, exemplificativamente, está em centavos, então, está barato demais. A frase é boa, o fundamento do discurso, péssimo. De qualquer maneira, quem especula com profissionalismo ainda consegue tradear nas ondas de alta e baixa destes ativos. Mas isto é para poucos, muito poucos.  Destarte, o risco é imenso. Se ocorrer valorização consistente e duradoura após um reagrupamento de ativos micados, é questão de exceção à regra.


Pujança e miséria dos ativo CMIG3 e CMIG4


Já valeu R$ 40,80 em 5 de março de 2012


                   obs: os valores ilustrados são do ativo CMIG4                                           

...leviatã é um demônio bíblico...

                                                                    A medida Provisória 579/12 ou um curto-circuito no ativo. Esta medida provisória foi um choque nas elétricas de uma maneira geral.  A companhia esperava receber mais de R$ 1 bilhão em indenizações pela não renovação de suas conceções, mas vai receber apenas R$ 285 milhões. A empresa não apresentou pedido para renovar as concessões das usinas hidrelétricas de São Simão, Jaguara e Miranda porque espera que o Congresso permita uma prorrogação dos contratos por mais 20 anos, conforme a legislação anterior à MP 579.

...ética é o impecável agir...
                                                                  

                                                                      Alterar as regras do jogo depois da partida começada ou a MP 579/12. O governo no intento de baixar o preço da energia editou esta medida no final do ano. Ela antecipa o prazo de algumas conceções. O mercado pode interpretar muito mal esta interferência governamental e afugentar investimentos. Em um primeiro momento abaixar tarifas funciona, no segundo tempo não. Pega mal alterar as regras do jogo enquanto ele está em andamento. Outro erro é que a alteração das regras é pra já, não há um período de quarentena razoável. O Direito como mercadoria abstrata deveria de proibir tais tipos de conduta por perda de conteúdo ético. Ético é tudo, Direito sem ética não existe. O Direito não passa de um burro lento seguindo a Ética pelos caminhos que ela já trilhou há séculos. Então, em resumo, Ética é o impecável agir e o Estado deve tê-lo, já que exige isto dos cidadãos. É prepotência governamental editar medidas provisórias. Este agir, é o estado vislumbrado por nosso mui querido pensador Thomas Hobbes como um demônio, como um leviatã. O brasileiro na verdade está na filosofia de Kant em que o Estado é cultuado como um Deus, no entanto, o Estado deve ser cultuado também como um demônio. É impossível a tese sem a antítese. A tese sem a antítese empobrece,não aperfeiçoa não enriquece com o ouro da antítese. Deus e o Demônio são complementares. São dois Ds maiúsculos. Nosso completo respeito. É inegável, o mundo tem um viés bipolar, pelo menos na linguagem. Quanto mais democrático um Estado o é, mais respeito ele tem pela antítese e a tendência pode estar escondida na antítese e não na tese. Uma bolsa cheia de dinheiro pode ser olhada de cima para baixo e não de baixo para cima. Na maioria das vezes o Estado trilha o caminho do crime através dos seus agentes e amparado por um burro, por um Direito Público que deixa muito a desejar. Quem acreditar na boa fé do governo em suas aplicações e investimentos sempre se haverá com os burros nágua

...a empresa é boa e o governo ruim...


                                                                           Dois dias elétricos. O choque elétrico da MP acima fez estragos. Nos dias 11 e 12 de Setembro de 2012 o bicho pegou, no primeiro foi queda de -10,23% para R$ 31,50 e no segundo -19,71% para R$ 25,29. Dia 9/11/2012 bateu o martelo nos R$ 23,47. Em 5 de Março de 2012 teve um topo nos R$ 40,80. Pode haver repique e muitos entram esperando neste patamar de R$ 23,00. Estas pessoas que compraram neste momento nadam contra a tendência fazendo o chamado swing trade. Há riscos, o buraco pode aumentar. Um detalhe, a empresa é boa e o governo ruim. Ninguém vive sem energia elétrica, é uma mercadoria valiosa e essencial, e, em expansão talqualmente o universo. O governo pode recuar, o Congresso pode assoprar, tudo pode acontecer.

...a tendência pode estar escondida na antítese e não na tese...
                                                                               Se atrás de morro há morro, atrás de ilegalidade há ilegalidade. Uma conversa que paira no ar é que o governo quer impedir as empresas que não renovaram de participar das licitações. Isso é extremamente ilegal. É ilegal em razão da empresa não cometer nenhuma ilegalidade em não renovar. Os iguais não podem ser tratados desigualmente  Esta prosa merece registro nesta pedra digital dado o seu absurdo jurídico, sua teratologia. O governo vai recuar e se alguém falou isso, negará.

...Deus e co Demônio são complementares...

                                                                    Continua algum dia destes...
 

sábado, 3 de novembro de 2012

Pujança e miséria do ativo MILK11, primeira parte


Será que algumas pessoas acreditaram
neste ativo em razão de imagens
iguais a esta, por sinal, simplesmente louçã

...o ramo do leite é complicadíssimo...


O big bang do ativo em 2006. O mundo começou segundo os cientistas há uns 14 bilhões de anos atrás quando houve uma grande explosão conhecida por big bang. Por incrível que pareça toda a matéria que conhecemos estava concentrada em um espaço do tamanho de uma cabeça de um alfinete. Tanta energia concentrada em tão ínfimo espaço explica a violenta explosão, assim, podemos dizer que somos filhos de uma explosão. Por outro lado, se a terra como matéria é uma quantia infinitamente pequena, quase invisível e qualquer habitante menos ainda, temos de sentar na cadeira da humildade do nosso papel nesta explosão.  Desde então, outras explosões secundárias vêm ocorrendo mundo afora. Uma explosão, um acontecimento importante na economia brasileira foi o aparecimento do Sr. Marcus Elias no ano de 2006, isto por ter comprado as operações brasileira da Parmalat. O cidadão é conhecido por ser budista e pela prática de jiu-jitsu, isto sem falar no namoro com Naomi Campbell. A marca Parmalat às deveras é forte, aparantemente, foi uma grande compra, só que o ramo do leite é complicadíssimo, o adjetivo sempre tem que ser colocado no superlativo absoluto sintético, pois é uma cadeia envolvendo a vaca no pasto com as suas manhas até a fábrica com as suas dificuldades. Outro fato pouco lembrado no leite é que ele é considerado um setor arcaico no Brasil, ou seja, as dificuldades nesta atividade são grandes. O que quebrou a Parmalat não é só a incompetência dos administradores, pois ao lado das dificuldades já descritas temos a concorrência acirradíssima. Dê uma volta no supermercado e vejam as inúmeras marcas. A atividade do leite é uma arte de retirar leite de pedra, e não estamos exagerando. Não há romantismos, o pessoal está sempre a tentar colocar soda e água no seu, no nosso e no leite dele a todo o momento no negócio e quem coloca o seu nisto, quase sempre se dá mal. Falo e refalo isto em razão das euforias que surgiram em torno do ativo.

...Jamais conheci o fracasso. Todas as nossas tacadas foram certeiras, e isso vai se repetir com a Parmalat...(Marcus Elias ao comprar a Parmalat)

                                                                                               Dificuldades na recuperação de empresas. Só que recuperar empresas não é fácil. Imaginem a dificuldade, exemplificativamente, em relação a Justiça do Trabalho onde o trabalhador tem tratamento privilegiado. As dívidas na Justiça do Trabalho viram uma verdadeira bola de neve se os processos não forem bem cuidados e isto nem sempre acontece. Além disso, todas as empresas deixam esqueletos fiscais e as fazendas públicas, outrossim, também tem tratamento privilegiado e suas multas e outros encargos são assustadores. Pessoalmente, acho quase impossível sanear estas empresas cumprindo todas as obrigações legais em um país chamado Brasil. Não seria melhor começar do zero uma empresa, uma explosão econômica?  A recuperação judicial como saída jurídica para a empresa é demorada e cara. Um simples despacho pode demorar meses para ocorrer.


                                                                         O BNDES e o ativo. Em 2011, o BNDES colocou 700 milhões de reais na criação da LBR, uma das maiores produtoras de leite do país. A empresa, dona das marcas Parmalat, Poços de Caldas e Bom Gosto, entrou em apuros a ponto de tirar de linha um terço das marcas e fechar 11 das 31 fábricas.
A LBR recorreu à recuperação judicial em 15 de fevereiro. O banco já informou que deu baixa contábil de 865 milhões de reais, referentes ao prejuízo com o in­ves­timento frustrado. O revés soma-se a outros que levaram o BNDESPar a fazer provisão de 3,3 bilhões de reais contra perdas em 2012 — no acumulado des­de 2008, são 4,6 bilhões reservados.

                                                                            LAEP. O cidadão Marcus Elias pertencia ao mercado financeiro até o ano de 1994, e depois resolveu criar um fundo, uma gestora para recuperar empresas em terríveis dificuldades financeiras ou a LAEP que significa  Latin America Equity Partners. Certamente, se nós fundamos uma gestora para recuperar uma empresa precisamos de dinheiro, de muito dinheiro ou de sócios. Um dos meios é abrir o capital deste fundo na bolsa de valores e isto foi feito para recuperar a Parmalat.e outras empresas sob o código MILK11. Alguns investidores ficaram em êxtase, acreditaram, piamente, no leite e caíram de cabeça no novo ativo disponível na bolsa. O investidor deve prestar atenção ao número 11 na bolsa, sem preconceitos mas deve tomar tento. Não existe uma regra específica para o tipo de papel negociado com o número 11. O mercado usa o número 11 para BDRs ou Brazilian Deposit Recips ou em português Recibos de ações de empresas estrangeiras negociadas na bolsa brasileira e para Units ou papéis compostos por mais de um ativo, mas comprados e vendidos como uma unidade. Uma Unit pode ser composta por várias combinações de diferentes tipos de ações. Uma ação preferencial e duas ordinárias, 3 ordinárias e duas preferenciais, é a empresa  quem define.


 ...houve o milagre do sumiço do dinheiro dos acionistas de oito reais, valor do lançamento, para pouco mais de cinco centavos...


                                                                5/8/2012 ou a ameaça de fechar o capital do fundo. A Laep afirmou nesta data que fará uma oferta de aquisição de ações com a finalidade de fechar o capital da companhia, de acordo com comunicado enviado à CVM. A empresa oferecerá aos titulares das ações o valor de R$ 0,517, o que representa um prêmio de 10% sobre o preço médio de fechamento dos papéis nas cinco semanas anteriores ao anúncio. O pagamento será feito à vista. De acordo com a Laep, o preço ofertado também é maior do que o obtido por dois laudos de avaliadores independentes que ainda devem ser publicados. Os investidores estão indignados, muitos furiosos,  e com muita razão, se isto ocorrer o controlador dará um prejuízo imenso aos acionistas que receberão centavos por aquilo que pagaram caro, muito caro. Algumas pessoas estarão arruinadas. Ações brotam nos tribunais contra este fundo que tem sede nas Ilhas Cayman. Não nos esquecemos da matemática como verdade. Nessa conversa de fechar o capital não podemos esquecer que o valor do ativo foi multiplicado por dez recentemente ou por outras palavras na verdade o fundo só está pagando pelo ativo só a quantia de R$ 0,0517 que é a divisão do valor oferecido por dez fazendo o caminho de volta, matematicamente ou ainda, por outras palavras o ativo vale alguns poucos centavos. Ou seja, houve o milagre do sumiço do dinheiro dos acionistas de oito reais, valor do lançamento, para pouco mais de cinco centavos. Há uma distância considerável, matemática,  entre cinco centavos e oito reais. O filósofo Pitágoras e os números como verdade. A maioria das pessoas imagina que o valor de uma uma ação ou de um número possa subir ad infinitum. É uma verdade teórica válida, o que muitos não sabem é que um número pode cair ad infinitum. É uma verdade que muitos se recusam a aceitar. Agora, pensem, uma ação chega ao limite crítico, ou seja, em R$ 0,01 e você afirma., como muitos já afirmaram, agora é impossíve levarmos prejuízo. Só que o controladores podem agrupar o ativo em 100 e teremos a ação valendo R$ 1,00 e se voltar a valer R$ 0,50 estará dando cinquenta por cento de prejuízo, se você|ê investiu cem mil reais ter´sa cinquenta mil reais. A operação de grupamento pode ser feita ad infinitum e o prejuízo por isso mesmo pode ser ad infinitum e isto pode ser ad aeternum. Não é à toa que Pitágoras ao conhecer os números  ficou encantado com eles e chegou a dizer que eles são o princípio  de tudo. Acreditamos que apenas aproximamos da verdade e uma maneira de fazermos isso é matematizarmos o mundo. Análise técnica e análise fundamentalista são apenas a busca com metodologia  por números, dos números passados. Números passados não são números futuros. Certamente, os números passados espelham prováveis números futuros, o que desce tem uma tendência, o que sobe outra tendência, todas elas possíveis de serem transformadas em números.

                                                                             
                                                            Agora em Dezembro de 2012, uma mensagem de um forista que merece ser lida:

                                                            Bom dia amigos,

gostaria de dividir com todos os acionista minoritários da LAEP (MILK11) algumas informações que julgo necessárias em face aos últimos movimentos realizados pela direção da empresa, onde foram destituídos todos os diretores e conselheiros brasileiros em prol de um fundo com sede em Cayman Islands e um outro de procedência desconhecida, além do recente aumento de capital e consequente emissão de novas ações antes que a CVM se pronunciasse acerca da OPA proposta pela própria empresa há 4 meses.
A LAEP tornou-se pela primeira vez na história uma empresa sem pátria, já que tem todos os seus sócios e ativos no Brasil mas insiste em se declarar empresa Bermudense apesas de ter pedido isenção fiscal naquele paraíso fiscal, lá declarando-se empresa estrangeira, fato que já foi comunicado e documentado junto a CVM.
Não tenho a intenção de com isso gerar desconforto qualquer a acionistas ou pessoas ligadas a LAEP ou promover qualquer ação pelas pessoas envolvidas na gestão da empresa mas tão somente dividir informações e a minha opinião particular com todos vocês, o que julgo pertinente e sem prejuízo a ambas as partes se essas têm por bem gerar valor ao acionista, motivo pelo qual as empresas de capital aberto existem.
As informações que tenho, e que casam perfeitamente com os últimos movimentos anunciados pela administração da LAEP e já mencionados acima e que em nada acrescentam aos acionistas minoritários, muito pelo contrário, são que a empresa pretende, até o final da próxima semana, anunciar o fechamento de capital e consequente cancelamento dos BDRs antes que a CVM possa se pronunciar acerca da OPA proposta. Ela estaria assim passando por cima dos conceitos de regulação de mercado, concorrência de mercado e soberania do mercado de capitais brasileiro, além de contrariar toda a legislação nacional e prejudicar os seus mais de 18.000 acionistas. E por que ela faria isso? Vêm as explicações:

- a LBR recebeu proposta de compra total de uma grande empresa européia do setor de R$ 2,8 bilhões, provavelmente a empresa holandesa FrieslandCampina, oferta essa que está sendo negociada junto a GP Part., sócia da LAEP na Monticiano, e intermediada há meses pela Signaturta Lazard, braço da Lazard Ltd no Brasil, uma das maiores empresas de M&A do mundo. A GP teria pedido R$ 3,7 bilhões. Aos acionistas da LAEP caberiam algo em torno de R$ 800 milhões ou R$ 20,00 por BDR pela transação, coisa que o Sr. Marcus Elias, controlador por estatuto com apenas 3% das ações, decidiu por não dividir com aqueles que patrocinaram por 5 anos a empresa nela investido mais de R$ 1,2 bi, os minoritários que detêm 97% do capital.
- serão criadas novas empresas ou fundos no exterior, provavelmente no Panamá ou em Cayman que se fundirão ou incorporarão a LAEP com o único intuito de blindar o seu controlador para que o mesmo possa embolsar todo o fruto da transação, fugindo ao alcance da CVM e da Justiça brasileira, que não é ágil em julgar processos dessa complexidade.
- a empresa já sabe, pois já foi informada pela CVM, ainda que informalmente, que a OPA nas condições propostas não seria aceita, e que por decisão da CVM, seria imposto a empresa o pagamento mínimo de R$ 4,50 por BDR (média dos últimos 12 meses) e possivelmente a exigência de aderência mínima a proposta de 2/3 dos acionistas, o que a direção da LAEP percebeu seria muito difícil de alcançar frente a indignação dos minoritários que hoje detêm mais de 96% do capital da empresa e estão dispostos a exigir os seus direitos garantidos por leis e instruções da CVM.

Frente ao que acabei de mostrar o Sr. Marcus Elias apoiado pelo Sr. Rodrigo Ferraz (cidadão com inúmeros processos na esfera civil bem como na CVM)decidiram por provocar a renúncia dos outros conselheiros e diretores, por eles anteriormente nomeados, contrários ao movimento que está sendo arquitetado ou não, e seguir com o descrevi acima. Como entendo que isso será, se ocorrer, um grande retrocesso para o mercado de capitais brasileiro, para a imagem da CVM e da BVM&FBovespa e acima de tudo, definitivamente prejudicial a todos os acionistas da empresa decidi divulgar o que sei. Cada um tome as decisões que julgar necessárias e mais uma vez ressalto que a minha foi a de dividir com todos o que sei e alertá-los afim de evitar que sejam surpreendidos por esse ardil que muitos poderão chamar de "golpe".
Atenciosamente, Gunnar.


...ruído=fato aparentemente relevante que faz um ativo subir momentaneamente e que propicia especulação de curto prazo...
                                                                          Resumo do ano de 2012. Bateu o martelo em 28 de Novembro de 2012 valendo a quantia de R$ 0,49 com queda anual de -88,86%. No ano de 2011 a queda foi de 93,71% e fechou nos R$ 0,44. Os valores de 2011 e 2012 estão próximos em razão de um grupamento de ações ocorrido em abril de 2012 quando de R$ 0,29 o ativo passou a valer R$ 2,90. Sem o agrupamento que acaba confundindo, ele fechou na verdade valendo menos de R$ 0,05. O número de ações, com o agrupamento passou de 416 milhões para pouco mais de 41 milhões. Neste ano a empresa só apresentou uma notícia boa, na verdade, um ruído, ou seja, que tinha conseguido se livrar de multas de 1,4 bilhão aplicadas à Parmalat o que ensejou uma alta logo corrigida pelo mercado.  Outro ruído digno de nota foi a troca do CEO por Luiz César Fernandes.

                                                                          Os minoritários a Deus dará em 2012. Outro fato que deveria de ter tido destaque na imprensa foi a articulação dos minoritários para processarem este fundo alegando que na verdade se trata de uma esquema na bolsa para arrecadar dinheiro e sumir com ele causando grandes prejuízos  aos minoritários. Infelizmente, a imprensa comum e nem a especializada nem discute este fato relevante. Pelo menos uma discussão merecia, já que muitos investidores faliram acreditando neste ativo. Isto é um exemplo, um caso clássico de que a bolsa brasileira não protege devidamente os minoritários e estes nem contam com a solidariedade da imprensa. Diretores destes fundos recebem rios de dinheiro e ações ou BDRs  como bônus, mesmo havendo prejuízos,  ou seja, os minoritários, na maioria das vezes,  só entram com os prejuízos e, depois ficam mendigando informações. A CVM pouco faz em favor dos minoritários, um cargo de confiança do governo.


                                                                          15 de Fevereiro de 2013, mais um golpe contundente no ativo. A Monticiano Participações era detentora da marca LeitBom e no ano de 2011 se uniu com a Monticiano Participações detentora da marca Bom Gosto de Wilson Zanatta e formaram a LBR. Na LBR entrou o nosso bondoso BNDES com 30% de participação ou com 700 milhões dos
contribuintes brasileiros. A LAEP, negociada na bolsa sob o código MILK11 ficou com 25% do grupo e levou a marca Parmalat para a fusão. Outro participante desta empreitada foi o fundo GP Investimentos, negociado sob o código GPIV11 na bolsa. A LBR formada desta fusão nunca deu lucros e agora entra com recuperação judicial. Se havia alguma esperança para os investidores do ativo MILK11 elas certamente diminuíram substancialmente, aliás o ativo já não tinha nenhuma credibilidade na bolsa há meses. Como a esperança é a última que morre talvez este fato ceifa de uma vez qualquer esperança remota na recuperação do ativo MILK11, um dos piores que o investidor pode escolher na bolsa, há outros. Esta derrocada já era prevista, empresa vive de lucros, algo que a LBR nunca viu em nenhum trimestre. O total de investimentos de todos os envolvidos é de 2 bilhões de reais, indo para o ralo. Com a economia do Brasil dando sinais de cansaço ou por outras palavras o pibinho de 2012 em torno de 1%, como prova contundente, ainda, com a circunstância agravante deste ano ter se caracterizado economicamente por forte intervenção desastrosa do governo na economia, assustando todos os investidores, podemos dizer que esta recuperação judicial será difícil. Este fato é um forte indício que a economia brasileira não anda às mil maravilhas como muitos pensam e o governo tenta inocular na cabeça de todos como lavagem cerebral. A intervenção do governo em 2012 pode deixar o Brasil de joelhos daqui a alguns anos. Bilhões e bilhões dólares fugirão do país ou deicxarão de ser aplicados na economia temendo coisas como a medida provisória numero 579/2012. Alguém em sã consciência deveria de avisar a dona Dilma que brincar com a economia é brincar com nitroglicerina pura. A regra é simples, simplória, não se muda as regras do jogo depois dele começado. A Argentina, com as loucuras iniciadas pela Guerra das Malvinas de 1982, é um caso clássico do que não se deve fazer  na economia. A última loucura dos nossos hermanos foi o caso da Repsol. Segundo um estudo histórico o país vem em decadência desde meados do século XIX. Eles já foram uma espécie de Suiça da América do Sul. Abram os olhos com quem nos governam e onde está investindo o seu dinheiro.


                                                                             Recuperação judicial em 15 de Fevereiro de 2012 eo BNDES. A LBR recorreu à recuperação judicial em 15 de fevereiro, assim, fica consolidade quase que totalmente a derrocada do ativo, a sua miséria total, e a pujança, alardeada pelos eufóricos,  foi apenas um sonho dos românticos. O BNDES noticiou logo depois que deu baixa contábil de 865 milhões de reais, referentes ao prejuízo com o in­ves­timento na LBR. O revés soma-se a outros que levaram o BNDESPar a fazer provisão de 3,3 bilhões de reais contra perdas em 2012,  no acumulado des­de 2008, já são 4,6 bilhões reservados. Destaco o BNDES neste trecho em razão de fazer um alerta para onde está indo o dinheioro do contribuinte. A filosofia do BNDES é defendida por alguns que citam o Korean Development Bank criado em 1954 para retirar a Coréia do Sul da pobreza. Só que lá o dinheiro público só ia para projetos inovadores, principalmente no setor eletrônico, aqui no Brasil basta um bom projeto. O grupo JBS já tomou bilhões do nosso banco, juntamente com outras empresas sem nenhum critério claro de concessão do dinheiro público e, com certeza nos próximos anos o banco em questão levará outros bilhões de prejuízos. O grupo JBS por incrível que pareça entrou no setor de celulose e acabou de inaugurar uma das maiores fábricas do mundo em Três Lagoas no Estado de Mato Grosso, um setor muito concorrido, com várias empresas amadurecendo os seus investimentos na área no mundo todo e, para piorar as coisas com o preço da celulose em baixa, ou seja, mais do mesmo, sem nenhuma inovação. Assim, não só o dinheiro público entrou na roda como o de milhares de investidores que dificilmente recuperarão o seu dinheiro. O Brasil poderá quebrar feio em um futuro próximo (leva anos) se o governo não mudar o rumo da economia enquanto é tempo, teremos saudades dos anos 70 e 80. A imprensa deveria de denunciar o BNDES, uma ação civil pública seria de bom tamanho para investigar a instituição.
                                                                                     

                                                                                Continua...


terça-feira, 16 de outubro de 2012

Pujança e miséria dos ativos RPMG3 e RPMG4 ou Refinaria de Petróleo Manguinhos


Um cisne negro surgiu no caminho dos ativos em 14/10/2012


                                                                    A empresa.Construída nos anos 50, a Refinaria de Manquinhos foi concebida para atender ao consumo de combustível do Rio. Em 1997, a YPF, maior empresa da Argentina no setor de petróleo, dividiu o controle acionário da refinaria com o Grupo Peixoto de Castro. Em 2008, a empresa foi adquirida pelo Grupo Andrade Magro.


                                                                                       A venda. Ricardo Magro, advogado tributarista, controlador da empresa, ganhou visibilidade no mercado de distribuição de combustíveis em 2002, usufruindo de um regime especial criado pela então governadora petista Benedita da Silva, o seu chefe de gabinete era Marcelo Sereno. Como já dissemos, seis anos depois,  Magro pagou R$ 7 milhões pela Refinaria. Após a compra Marcelo Sereno se tornou o presidente do conselho de administração de Manguinhos.      

                                                                                        Parceria com a Sinopec de 1,4 bilhões. A empresa alardeou este fato, em Setembro de 2012, mas nada foi confirmado. Pelo contrato, a refinaria funcionaria como centro de tancagem para as duas empresas, com capacidade para 6 milhões de barris, mais de três vezes sua capacidade atual. Na empresa o petróleo ficaria estocado para exportação. No mercado financeiro depois de um anúncio desta magnitude e se por acaso se concretizasse o ativo realmente iria às alturas. Muitos especuladores se posicionaram no ativo, digo, especuladores em razão deste tipo de investimento não ser muito confiável. Só que a empresa vivia anunciando fatos relevantes que não se concretizavam. Logo depois, uma funcionária da Sinopec disse que o anúncio foi um engano. Um protocolo de investimentos com a Petrobras também foi anunciado e não deu em nada, exemplificativamente.
                                                                                           

                                                                                         14 de Outubro de 2012, o dia em que foi feito o anúncio de desapropriação da Manquinhos ou o dia do black swan. Foi um dia trágico para o ativo, um acontecimento inesperado, o que chamamos de black swan. Um cisne negro, outrossim, não é de se estranhar, não importando quantos cisnes negros você tenha visto em sua vida. Foi um cisne negro muito inoportuno uma vez que foi precedido por duas noticias boas a, aparentemente, descritas acima.  O pânico foi às alturas, tanto é que a empresa pediu a suspensão da negociação das ações no dia 15 deste mesmo mês. O medo era da queda drástica dos valores dos ativos.


                                                                     Intenção do governo. O governador Sérgio Cabral divulgou que no terreno de 600 mil metros quadrados pretende erguer um conjunto habitacional. O Estado do Rio de Janeiro destacou, ainda, que a empresa deve R$ 406 milhões em impostos e outros R$ 130 milhões em multas. A desapropriação vai se tornar em uma novela, com ações judiciais e intrigas à farta e à saciedade. Os próximos capítulos prometem prejuízos mas o evento, o ocorrido, em termos de ativos só deve ser visto como um black swan, se o governador insistir ganhará a parada.


                                                                  A refinaria Manguinhos é acusada de vender combustíveis adulterados.  A adulteração de combustíveis voltou à tona no mês de Outubro de 2012. Esta polêmica não é nova, é antiga e a empresa já respondeu a procedimentos por isso.


                                                                       Sonegação fiscal. Esta acusação gerou um inquérito policial na Operação Áquila da Polícia Federal, remetido em 2011  ao Supremo Tribunal Federal por envolver figuras com foro privilegiado. Eduardo Cunha é rival de Sérgio Cabral dentro do PMDB. Outro método da empresa é compra direitos de pessoas em forma de precatórios, bem abaixo do preço, e depois nas execuções fiscais apresenrtá-los como créditos. Esta prática não é condenável mas não é convencional, é que as empresas devem honrar as suas dívidas fiscais de pronto ou fechar as portas.


                                                                         As palavras do governo em relação a refinaria.
 
 
                                                                                                                         "Refinaria de Manguinhos já há muito tempo não funciona de fato como refinaria, mas sim como uma grande distribuidora de combustíveis, tanto derivados de petróleo, quanto etanol. A utilização desse terreno como moradia para milhares de pessoas que hoje vivem em condições muito precárias atende muito mais ao interesse social do que a manutenção da atividade econômica de distribuição de combustíveis, que pode ocorrer em outros locais menos privilegiados do ponto de vista urbanístico (Nota do governo do Estado do Rio de Janeiro)"
                                                                           "Você tem um cronograma de recuperação. Acho que o Minc está chutando esses cinco anos, porque tem que ter um estudo. Mas que sejam cinco anos. Foram 40 anos de abandono e há 20 anos que essa refinaria só faz não pagar impostos e não refinar nada. Aquilo é uma sucata a serviço da sonegação, então não vamos aceitar isso" (Governador)
                                                                            
                                                                              "de forma sistemática, se vale de subterfúgios nas áreas administrativa e judicial, na tentativa de pagar seus impostos com precatórios, em desacordo com a lei"


                                                              Dívidas impagáveis. Em Outubro de 2012 o governo do Rio calcula dívidas em 700 milhões de reais. Se este valor se confirmar é uma dívida impagável.


                                                               Ato de desespero. A empresa tentou se aproximar do governador e evitar a desapropriação cedendo 20% do terreno. O governo não aceitou.


                                                                      O incrível ano de 2010 do ativo. O IBOVESPA fechou o ano de 2010 em 69.305 e os ativos da manguinhos foram os campeões, ou RPMG3 subiu 505,21% e RPMG4 458,71%.


                                                                              Doxa. É opinião em grego. A nossa opinião é que em relação ao black swan da desapropriação o governador está correto. Não justifica uma empresa sucateada no centro do Rio de Janeiro e que ainda não honra os seus compromissos tributários. Quem especulou arriscou e perdeu. Nunca se esqueçam que quem arriscou, arriscou em um mico. Por outro lado, temos de olhar o interesse de toda a população da cidade e não o interesses de algumas milhares de pessoas. Agora, a empresa deve ser indenizada integralmente pelos prejuízos que tiver e não só integralmente, mas previamente sem o subterfúgio de se avaliar por menos e complementar o resto depois de anos a fio, causando prejuízos aos acionistas minoritários, o elo fraco na bolsa de valores. Estes dois princípios são consagrados na nossa Constituição de 1988.


                                                                            O retorno das negociações em 23/10/2012. RPMG4 bateu nos R$ 0,20 com queda de 69,70% e RPMG3 bateu nos R$ 0,27 com queda de 67,86%. Assim, a queda do valor dos ativos se confirmou.
                                                                             

                                                                      Mais prejuízos no terceiro trimestre de 2012. A Pet Manguinhos relatou seu resultado mostrando que obteve prejuízo consolidado de R$ 112,902 milhões, ante lucro de R$ 35,416 milhões no mesmo período do ano passado. A receita de venda de bens e serviços foi de R$ 492,987 milhões, queda de 21,5% em relação ao ano passado. Deste jeito estamos vislumbrando a miséria total pela desapropriação e prejuízos ou a falência.


quarta-feira, 10 de outubro de 2012

Um cisne negro em nossas vidas


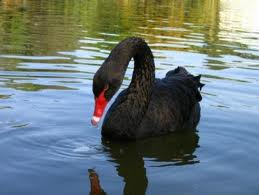
Os cisnes negros são encontradiços na Austrália


                                                                        Meu conselho é para que os investidores sempre acreditem naquilo que for mais inusitado. Como Karl Popper dizia, não importa quantos cisnes brancos você veja ao longo da vida. Isso nunca lhe dará certeza de que cisnes negros não existem. NASSIM TALEB


                                                            Black Swan.  Nos investimentos a expressão black swan ou cisne negro significa o exsurgimento de um fato visceralmente inesperado que pode levar o investidor a se haver com grandes perdas ou problemas. São características do cisne negro a surpresa do acontecimento e o impacto causado. Destarte, temos a surpresa e o impacto como seus elementos fundamentais. Na verdade um black swan nada mais é que o estudo científico da Teoria do Risco. Percebemos no nosso empirismo que da mesma maneira que o brasileiro não gosta de abordar a temática da  morte, não gosta de abordar riscos em seus investimentos. Preferem bater na mesa por três vezes a conjurar os maus agouros, algo como Alice deslumbrada no mundo das maravilhas. Só que este comportamento traz uma perda ao planejamento estratégico com metas ousadas e manejamento de riscos. Se algo é bom e perfeito, se o investimento é acima de qualquer suspeita e perfeito, nunca podemos olvidar, no entanto,  que tudo que é verdadeiro e perfeito também merece o questionamento ou a destruição de suas teses. Os filósofos já vislumbraram  isto, pois o mundo é física ou puro movimento em que as coisas se pagam umas com as outras em mudanças constantes. Tese sem antítese é um pulo no precipício das trevas, a própria perda do movimento, da mudança. É negar a vida e tentar encontrá-la no paraíso perdido post mortem.

...tudo que é perfeito merece ser destruído...
                                                           

                                                            Como exemplo de um black swan podemos mencionar o ataque de 11 de setembro nos Estados Unidos. Foi algo totalmente inesperado e que mudou o mundo desde então. Se isto não tivesse ocorrido provavelmente Sadam Hussein ainda estaria no poder e os Talibãs no governo do Afeganistão.

                                                            
                                                            Quem vulgarizou a expressão black swan foi Nassim Nicholas Taleb em seu livro The Black Swan. Nesta obra Taleb quer nos alertar que na verdade os cisne negros não são tão imprevisíveis assim, ou seja, em uma análise mais pessimista dos investimentos nós devemos colocá-los em nossas perpectivas ou, ainda, devemos estar sempre preparados para os imprevistos com a certeza que algum dia um imprevisto ocorrerá. E o melhor, lidar com os riscos e até enriquecermos com ele não só em termos de dinheiro mas em nossas vidas. A pobreza intelectual leva à pobreza material e o contrário é uma verdade.


                                                              Essa ideia não é nova, A Teoria da  Lei de Murphy é bem parecida com a do Cisne Negro e até a expressão brasileira avoenga que cautela e caldo de galinha não fazem mal à ninguém guarda os princípios desta teoria.


                                                               O que Taleb quer em sua obra é que o  investidor entenda que muitas vezes, em uma calma aparente, podemos estar na iminência de um desastre em que se estivermos do lado certo podemos levar tudo ou perder tudo.  Aqui lembramos da frase inglesa The Winner Takes It All ou o vencedor leva tudo, no caso o perdedor não leva nem prêmio de consolação com o adventício de um cisne negro. Por falarmos em The Winner Takes It All lembramos da música do conjunto sueco ABBA, por sinal muito bonita e sintomática. Merece um áudio.

                                                                    Ao contrário do que muitos imaginam, Taleb está sempre vendo cines negros no horizonte, correndo atrás do perigo e tentando faturar com ele. Tanto é que é um dos mais bem sucedido investidor do planeta. Na atual conjuntura do mercado de ações ele mesmo não indica tal especulação como muitos pensam. Nunca se esqueçam que, certamente, se colocar em risco não é comprar os chamados micos do mercado de ações. Alguns destes micos até com nuances de golpe. Correr risco não é ser vítima de um crime, participar de um jogo de cartas marcadas, de pirâmides e etc., pois nestes casos nós não temos nenhuma chance contra os criminosos. Não é um jogo com os riscos devidos e assumidos. O grande desafio é separar riscos calculados de loucuras ou de pirâmides. O investidor brasileiro, exemplificativamente, ainda conta com um ambiente de investimento totalmente adverso, ou seja, os nossos governantes não são de confiança e o mercado sabe disso. No Brasil se cultua um rancor dissimulado contra o investidor honesto e bem sucedido isto em razão da pobreza reinante, ao contrário dos EUA. Esclareço isto em razão de lermos livros que foram escritos em outros ambientes econômicos.
 
 
                                                             O interessante na obra de Taleb é que ele tenta nos mostrar que na maioria das vezes gastamos o nosso tempo em analisar o que já ocorreu, quando seria interessante tentarmos compreender o que pode ocorrer acompanhado de um evento extraordinário e de grandes proporções. No Brasil, as surpresas econômicas não são tão impensáveis assim. De quando em quando o governo está interferindo na economia, como exemplo citamos os juros que agora em Outubro de 2012 estão abaixo da inflação. Isto alguns anos atrás seria impensável. Agora, devemos ficar atentos onde isto nos vai levar em termos econômicos. Se os juros caem as ações deveriam de subir, se os juros ficassem abaixo da inflação as ações deveriam de explodir. Não foi o que ocorreu no ano de 2012.
                                                           A Teoria do Risco não serve apenas para investimentos, serve para nossa vida prosaica ou para o nosso ramerrão diário. Não agimos, diuturnamente, como se estivéssemos em constantes riscos. O nosso instinto, a nossa vontade de potência, faz com que esqueçamos a fragilidade do biológico, da vida. Os riscos são tão traiçoeiros que o simples fato de sairmos à rua deve ser levado como um risco mortal, com um cisne negro sempre oculto nas variáves tempo e espaço, pois em um banal atropelamento e tudo se acaba em uma fração miserável de alguns segundos. Sem embargo disso, tudo na verdade é previsível, como um cisne negro é previsível, esclarece Taleb. Nas ciências políticas,

                                                                                                                        ...não é possível ter certeza de que uma teoria é verdadeira, apenas comprovar que ela é falsa. Ou seja, toda teoria válida simplesmente não foi provada falsa ainda...


                                                                      Karl Popper. Taleb, um libanês nascido em 1960 e radicado nos Estados Unidos, possui MBA pela Wharton e PhD pela Universidade de Paris, é um grande matemático, e o que eu acho melhor, fã de Karl Popper, um dos maiores filósofo do século XX. Este gosto por Karl Popper fez nos interessarmos por Taleb. Podemos dizer, sem maiores delongas, que ambos são, visceralmente,  céticos. Gostamos muito dos céticos e sempre orientamos as pessoas que conhecemos a serem céticas ou não acreditem, duvidem, critiquem, investiguem, questionem, certifiquem e coloquem gosto ruim em tudo como se fossem uma barata que não come quase nada e estraga tudo, tudo de maneira cavalheiresca e educada, até se calando em situações adversas ou nas trevas em que o seu cimento é a ignorância profunda, mas no íntimo questionando e com outras convicções. Fique atento, não devemos entrar em polêmicas com os adoradores de teses mastigadas por outras pessoas e que, por conseguinte, não gostam de antíteses, pois estas pessoas são periculosas. Devemos agir assim, em razão do  rebanho ser triste, pobre, sem imaginação e acabar virando comida de onça esperta. Para termos uma ideia do pensamento espistemológico de Karl Popper digo que, em resumo, ele afirma que não é possível ter certeza de que uma teoria é verdadeira, apenas comprovar que ela é falsa. Ou seja, toda teoria válida simplesmente não foi provada falsa ainda. Este pensamento é surpreendente, um soco na cara de todas ciências. O pensamento abre uma janela importante, ou seja, a janela de que tudo mudará, a possibilidade da verdade se tornar mentira e a mentira se tornar verdade, tudo cozinhado no fogo lento do caldeirão do tempo se torna uma certeza maior. Para aqueles que acreditam nas ciências como dogmas e em investimentos seguros, não há maior ceticismo do que o de Karl Popper. Esclareço que Epistemologia em outras palavras é a ciência na mesa de anatomia, ou a filosofia questionando a ciência como se ela estivesse escondendo um monte de mentiras. Karl Popper vale a pena, é um pensamento básico que não pode ser olvidado por ninguém, muito menos pelos investidores. O nosso filósofo cunhou a expressão racionalismo crítico para o seu pensamento em oposição ao chamado empirismo clássico ora reinante em muitas escolas filosóficas. Só este questionamento já é um grande feito. Popper é um defensor intransigente da chamada sociedade aberta tanto é que escreveu uma grande obra chamada A Sociedade Aberta e os seus inimigos e outras interessantes como Televisão: um perigo para a democracia. O filósofo ensina-nos a tentarmos, exemplificativamente, descobrir onde está o erro, talvez, a mentira de uma ciência ou de uma teoria científica. Se não tentarmos não descobriremos. Esta sagacidade filosófica levada aos investimentos é interessante e profunda e Taleb tenta nos levar para este caminho, alertando-nos que não adianta olharmos sistematicamente pelo retrovisor, já que o futuro, este sim, pode ser diferente, pode ter um cisne negro nunca antes visto. Padrões antigos nem sempre se repetem no futuro. É até assustador verificarmos que competimos com investidores que apreciam e usam Karl Popper e outros à altura, no desenvolvimento de suas teses. Benjamim Graham, outro grande investidor, também não fica atrás em termos de conhecimentos literários e filosóficos, o qual chegava a ler os grandes clássicos em grego.


               ...não é possível ter certeza de que uma teoria é verdadeira, apenas comprovar que ela é falsa. Ou seja, toda teoria válida simplesmente não foi provada falsa ainda...                                                       
                            
                                                                         Como exemplo da fragilidade de nossas ciências temos A Teoria da Física Clássica de Newton substituída  pela Teoria da Relatividade. A física não sabe nem o que é a matéria em sua essência, recentemente, os cientistas bateram cabeça tentando lidar com a partícula de deus ou bóson de Higgs. Nas ciências jurídicas sempre predominou o princípio geral que o casamento só era possível entre sexos opostos. O STF cor de rosa provou, cientificamente, o contrário. No entanto, acima deste princípio de sexos opostos, está o princípio de formas diferentes de felicidade reconhecido por este tribunal. Assim, fica provado que toda ciência é provisória, o Direito, então, inquestionável a sua provisoriedade, talvez nem ciência seja, ou é apenas um manual de regras mal elaboradas por políticos corruptos.


                                         ... Nas ciências jurídicas sempre predominou o princípio geral que o casamento só era possível entre sexos opostos. O STF cor de rosa provou, cientificamente, o contrário. Pois, acima deste princípio de sexos opostos, está o princípio de formas diferentes de felicidade reconhecido por este tribunal em um julgamento histórico...

                                                                       Seus amigos dizem, que Nassim, fluente em inglês, francês, árabe clássico, além de outras línguas, se parece com o escritor Salman Rushdie, contudo ele prefere ser comparado com o escocês  Sean Connery. É mole!
                                                               

                                                                         O livro é divertido e surpreendeste.